
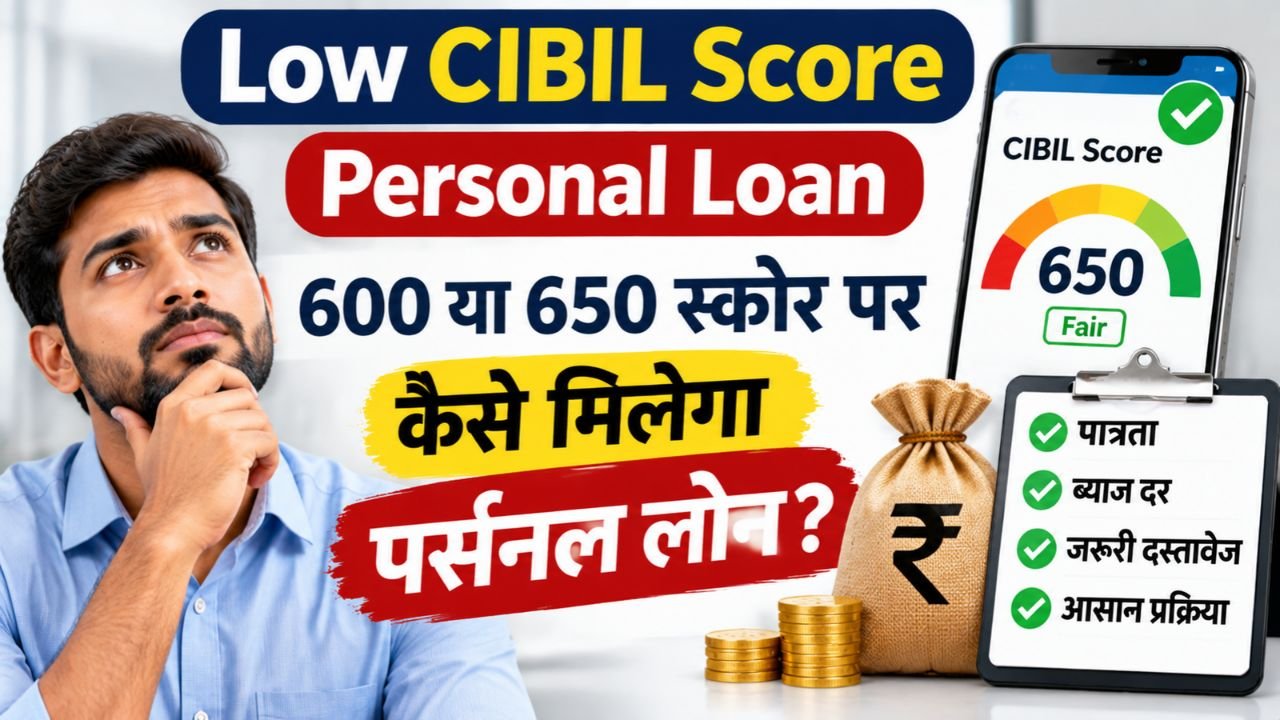
Low CIBIL Score Personal Loan: अगर आपका CIBIL Score 600 या 650 के आसपास है और बैंक से पर्सनल लोन लेने में परेशानी हो रही है, तो आपके लिए कुछ दूसरे विकल्प भी मौजूद हैं। कम सिबिल स्कोर होने पर लोन मिलना मुश्किल जरूर हो सकता है, लेकिन इसका मतलब यह नहीं है कि हर बैंक और वित्तीय संस्था आपका आवेदन रिजेक्ट कर देगी। आपकी कमाई, नौकरी, पुराने लोन का रिकॉर्ड और EMI चुकाने की क्षमता भी देखी जाती है।
ऐसे में Low CIBIL Score Personal Loan के लिए आवेदन करने से पहले यह समझना जरूरी है कि कौन-से विकल्प आपके लिए सही हो सकते हैं और किन बातों से बचना चाहिए। आइए पूरी जानकारी आसान भाषा में समझते हैं।
Low CIBIL Score Personal Loan क्या है?
CIBIL Score एक तीन अंकों की संख्या होती है, जो आपकी पुरानी उधारी और भुगतान का रिकॉर्ड बताती है। इसका स्कोर सामान्यतः 300 से 900 के बीच होता है। स्कोर जितना अच्छा होता है, बैंक और वित्तीय संस्थाओं के लिए आपकी ऋण चुकाने की क्षमता पर भरोसा करना उतना आसान होता है।
जब किसी व्यक्ति का CIBIL Score कम होता है, तो उसे सामान्य पर्सनल लोन मिलने में परेशानी हो सकती है। ऐसे में कुछ बैंक और NBFC आवेदक की आय, नौकरी की स्थिरता और दूसरे वित्तीय रिकॉर्ड को देखकर लोन देने पर विचार कर सकते हैं।
हालांकि, कम सिबिल स्कोर पर लोन मिलने की कोई गारंटी नहीं होती। प्रत्येक बैंक और वित्तीय संस्था की अपनी पात्रता और जोखिम जांचने की प्रक्रिया होती है।
कितने CIBIL Score पर Personal Loan मिल सकता है?

भारत में सभी बैंकों के लिए पर्सनल लोन देने का कोई एक समान न्यूनतम CIBIL Score निर्धारित नहीं है। RBI ने भी बैंकों के लिए कोई अनिवार्य न्यूनतम स्कोर तय नहीं किया है। लोन देने का फैसला संबंधित बैंक की अपनी नीति और आवेदक की वित्तीय स्थिति के आधार पर होता है।
सामान्य जानकारी के लिए स्कोर को इस तरह समझ सकते हैं:
| CIBIL Score | सामान्य स्थिति |
|---|---|
| 750-900 | अच्छा क्रेडिट स्कोर |
| 700-749 | ठीक से अच्छा |
| 650-699 | औसत से कम |
| 600-649 | कम स्कोर |
| 300-599 | बहुत कम स्कोर |
ये केवल सामान्य संकेतक हैं, बैंक की आधिकारिक पात्रता सीमा नहीं। कम स्कोर होने पर भी कुछ संस्थाएं दूसरे पहलुओं को देखकर आवेदन पर विचार कर सकती हैं।
कम CIBIL Score पर Personal Loan कैसे मिलेगा?
अगर आपका क्रेडिट स्कोर कम है, तो आवेदन करने से पहले इन विकल्पों पर विचार कर सकते हैं।
1. अपने सैलरी अकाउंट वाले बैंक में आवेदन करें
जिस बैंक में आपकी हर महीने सैलरी आती है, वहां आपकी नियमित आय और बैंकिंग लेनदेन का रिकॉर्ड मौजूद हो सकता है। इससे बैंक आपकी आर्थिक स्थिति समझ सकता है।
आप अपने सैलरी अकाउंट वाले बैंक से पर्सनल लोन की पात्रता पूछ सकते हैं। हालांकि, कम स्कोर के बावजूद मंजूरी मिलना निश्चित नहीं है।
2. कम राशि के लोन के लिए आवेदन करें
अगर आपको ₹2 लाख की जरूरत है, तो बिना आवश्यकता ₹5 लाख का आवेदन न करें। बड़ी रकम के मुकाबले छोटी राशि की EMI कम हो सकती है और उसे चुकाना आसान रहता है।
बैंक आपकी आय और मौजूदा EMI को देखकर यह तय करता है कि आप कितना लोन चुका सकते हैं।
3. Co-Applicant के साथ आवेदन करें
अगर आपके परिवार में किसी सदस्य की नियमित आय और अच्छा क्रेडिट स्कोर है, तो कुछ बैंक Co-Applicant के साथ आवेदन स्वीकार कर सकते हैं।
इससे दोनों आवेदकों की आय और वित्तीय स्थिति को ध्यान में रखा जा सकता है। लेकिन ध्यान रखें कि को-अप्लिकेंट भी लोन चुकाने की जिम्मेदारी साझा करता है।
4. FD या गोल्ड के बदले लोन लें
अगर पर्सनल लोन नहीं मिल रहा है, तो आप दूसरे सुरक्षित लोन विकल्प देख सकते हैं।
- FD Loan: बैंक में जमा फिक्स्ड डिपॉजिट के बदले लोन मिल सकता है।
- Gold Loan: पात्र सोने के आभूषण गिरवी रखकर लोन लिया जा सकता है।
इन विकल्पों में बैंक गिरवी रखी गई संपत्ति को भी ध्यान में रखता है। फिर भी ब्याज, शुल्क और भुगतान की शर्तें जांचना जरूरी है।
5. NBFC से लोन की जानकारी लें
कुछ NBFC कम क्रेडिट स्कोर वाले आवेदकों के आवेदन पर भी विचार कर सकती हैं। लेकिन हर NBFC की पात्रता अलग होती है।
आवेदन करने से पहले ब्याज दर, प्रोसेसिंग फीस, लेट पेमेंट चार्ज और कुल भुगतान राशि की तुलना जरूर करें।
Personal Loan के लिए जरूरी दस्तावेज
कम CIBIL Score पर आवेदन करते समय अपनी आय और पहचान से जुड़े दस्तावेज तैयार रखें।
- आधार कार्ड या अन्य मान्य पहचान प्रमाण।
- पैन कार्ड।
- पिछले 3 से 6 महीने का बैंक स्टेटमेंट।
- सैलरी स्लिप या आय प्रमाण।
- पासपोर्ट साइज फोटो।
- निवास प्रमाण।
- यदि व्यवसाय करते हैं तो आय और कारोबार से संबंधित दस्तावेज।
बैंक अपनी नीति के अनुसार अतिरिक्त दस्तावेज भी मांग सकता है।
कम CIBIL Score होने पर आवेदन रिजेक्ट हो गया तो क्या करें?
अगर बैंक ने आपका पर्सनल लोन आवेदन अस्वीकार कर दिया है, तो तुरंत दूसरी जगह आवेदन करने की जल्दबाजी न करें।
सबसे पहले अपना क्रेडिट रिपोर्ट देखें और पता करें कि स्कोर कम होने की वजह क्या है।
- पुरानी बकाया EMI का भुगतान करें।
- क्रेडिट कार्ड का बकाया समय पर चुकाएं।
- क्रेडिट कार्ड की पूरी लिमिट इस्तेमाल करने से बचें।
- रिपोर्ट में गलत जानकारी होने पर विवाद दर्ज करें।
- एक साथ कई बैंकों में लोन आवेदन न करें।
RBI के निर्देशों के अनुसार, प्रत्येक क्रेडिट ब्यूरो से व्यक्ति को साल में एक बार मुफ्त पूरी क्रेडिट रिपोर्ट प्राप्त करने का अधिकार है।
CIBIL Score खराब होने पर उसे कैसे सुधारें?
अगर आपको तुरंत लोन की जरूरत नहीं है, तो पहले अपना क्रेडिट स्कोर सुधारने की कोशिश करें। इससे भविष्य में बेहतर ब्याज दर और लोन विकल्प मिलने की संभावना बढ़ सकती है।
- सभी EMI और क्रेडिट कार्ड बिल समय पर जमा करें।
- पुराने बकाया लोन का भुगतान करें।
- क्रेडिट कार्ड की उपलब्ध लिमिट का बहुत ज्यादा इस्तेमाल न करें।
- बार-बार नए लोन या क्रेडिट कार्ड के लिए आवेदन न करें।
- अपनी क्रेडिट रिपोर्ट में गलत जानकारी होने पर सुधार की मांग करें।
ध्यान रखें कि CIBIL Score में सुधार होने में समय लग सकता है। नियमित भुगतान की आदत बनाए रखना सबसे जरूरी है।
मेरी सलाह: कम सिबिल स्कोर पर लोन लेने से पहले ये बातें समझें
मेरी राय में केवल लोन मंजूर करवाने के लिए किसी भी अनजान ऐप या वेबसाइट पर आवेदन करना सही फैसला नहीं है। कम स्कोर का फायदा उठाकर कुछ फर्जी कंपनियां लोगों से पहले ही फीस मांगती हैं या बहुत ज्यादा ब्याज पर लोन देती हैं।
लोन लेने से पहले इन बातों की जांच जरूर करें:
- बैंक या NBFC RBI के नियमों के तहत पंजीकृत और अधिकृत है या नहीं।
- ब्याज दर कितनी है और कुल कितनी रकम लौटानी होगी।
- प्रोसेसिंग फीस और दूसरे शुल्क कितने हैं।
- EMI आपकी मासिक आय के अनुसार आसानी से चुकाई जा सकती है या नहीं।
- लोन की सभी शर्तें और Key Fact Statement (KFS) पढ़ें।
किसी भी व्यक्ति को लोन मंजूर करवाने के नाम पर पहले पैसे न दें। OTP, ATM PIN और बैंक पासवर्ड भी किसी के साथ साझा न करें।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. क्या 600 CIBIL Score पर Personal Loan मिल सकता है?
हां, कुछ बैंक या NBFC आपकी आय, नौकरी और दूसरे वित्तीय रिकॉर्ड के आधार पर आवेदन पर विचार कर सकते हैं। हालांकि, मंजूरी की गारंटी नहीं होती।
2. क्या 650 CIBIL Score पर लोन मिल सकता है?
650 स्कोर पर कुछ वित्तीय संस्थाओं में लोन मिलने की संभावना हो सकती है। ब्याज दर और पात्रता आपकी पूरी वित्तीय स्थिति पर निर्भर करेगी।
3. बिना CIBIL Score के Personal Loan मिल सकता है?
हां, पहली बार लोन लेने वाले व्यक्ति का क्रेडिट इतिहास उपलब्ध नहीं हो सकता। RBI के निर्देशों के अनुसार केवल क्रेडिट इतिहास न होने के कारण पहली बार कर्ज लेने वाले व्यक्ति का आवेदन अस्वीकार नहीं किया जाना चाहिए। हालांकि, आय और दूसरी पात्रता शर्तें लागू रहेंगी।
4. क्या NBFC कम CIBIL Score पर लोन देती हैं?
कुछ NBFC कम स्कोर वाले आवेदकों पर विचार कर सकती हैं। लेकिन उनकी ब्याज दर, पात्रता और दूसरे नियम अलग-अलग होते हैं।
5. CIBIL Score कितने दिनों में सुधरता है?
इसकी कोई निश्चित अवधि नहीं है। यह इस बात पर निर्भर करता है कि आपका स्कोर क्यों कम हुआ है और आप अपने पुराने भुगतान रिकॉर्ड में कितना सुधार करते हैं।
6. क्या कम CIBIL Score पर बिना गारंटी लोन मिल सकता है?
कुछ वित्तीय संस्थाएं कम स्कोर पर भी बिना गारंटी वाले पर्सनल लोन पर विचार कर सकती हैं, लेकिन उनकी जांच सख्त हो सकती है और ब्याज दर अधिक हो सकती है।