
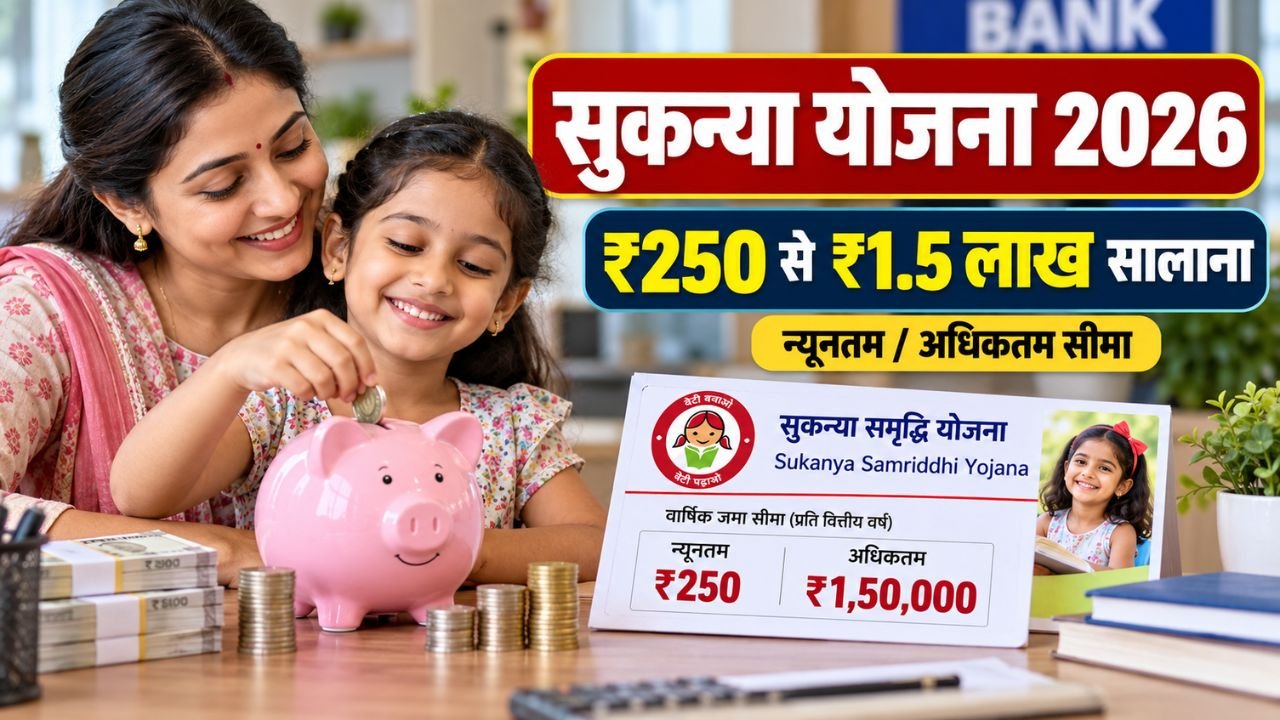
बेटी की पढ़ाई और भविष्य के लिए पैसे जोड़ने की सोच रहे हैं, तो सुकन्या समृद्धि योजना आपके काम आ सकती है। इस सरकारी बचत योजना में आप हर वित्त वर्ष कम से कम ₹250 और अधिकतम ₹1.5 लाख जमा कर सकते हैं। खास बात यह है कि छोटी रकम से भी खाता चलाया जा सकता है, इसलिए हर परिवार अपनी बचत के अनुसार इसमें पैसा जमा कर सकता है।
अक्टूबर 2026 में भी इस योजना की जमा सीमा में कोई बदलाव नहीं हुआ है। इसके अलावा, सरकार ने अक्टूबर से दिसंबर 2026 की तिमाही के लिए ब्याज दर 8.2% सालाना बरकरार रखी है। हालांकि, ब्याज दर की समीक्षा समय-समय पर होती है, इसलिए आगे इसमें बदलाव संभव है।
सुकन्या समृद्धि योजना 2026: न्यूनतम और अधिकतम जमा कितना है?
सुकन्या समृद्धि योजना (Sukanya Samriddhi Yojana) केंद्र सरकार की छोटी बचत योजना है। इसे बेटी के भविष्य के लिए लंबी अवधि में बचत करने के उद्देश्य से शुरू किया गया था। इसमें माता-पिता या कानूनी अभिभावक 10 साल से कम उम्र की बेटी के नाम पर खाता खुलवा सकते हैं।
इस योजना में जमा की सीमा तय है। एक वित्त वर्ष में ₹250 से कम जमा नहीं किया जा सकता, जबकि कुल जमा ₹1.5 लाख से अधिक नहीं होना चाहिए।
| विवरण | नियम |
|---|---|
| न्यूनतम सालाना जमा | ₹250 |
| अधिकतम सालाना जमा | ₹1,50,000 |
| वर्तमान ब्याज दर | 8.2% सालाना |
| ब्याज दर की अवधि | 1 अक्टूबर से 31 दिसंबर 2026 |
| खाता खोलने की उम्र | बेटी की उम्र 10 साल से कम |
| जमा करने की अवधि | खाता खोलने की तारीख से 15 साल तक |
| खाता मैच्योर होने की अवधि | खाता खुलने के 21 साल बाद |
स्रोत: वित्त मंत्रालय, भारत सरकार और राष्ट्रीय बचत संस्थान।
सुकन्या समृद्धि योजना में न्यूनतम ₹250 जमा करने का नियम
इस योजना का सबसे अच्छा पहलू यह है कि खाता चलाने के लिए बहुत बड़ी रकम की जरूरत नहीं होती। अगर परिवार की आमदनी कम है, तब भी हर वित्त वर्ष कम से कम ₹250 जमा करके खाते को नियमित रखा जा सकता है।
उदाहरण के लिए, यदि आप साल में ₹250 जमा करते हैं, तो पूरे साल की न्यूनतम जमा की शर्त पूरी हो जाती है। चाहें तो अपनी सुविधा के अनुसार इससे ज्यादा रकम भी जमा कर सकते हैं।
ध्यान रखें कि ₹250 की सीमा पूरे वित्त वर्ष के लिए है, हर महीने के लिए नहीं। यानी हर महीने ₹250 जमा करना अनिवार्य नहीं है।
सुकन्या समृद्धि योजना में अधिकतम ₹1.5 लाख जमा करने का नियम
अगर आप बेटी के भविष्य के लिए ज्यादा बचत करना चाहते हैं, तो एक वित्त वर्ष में अधिकतम ₹1.5 लाख जमा कर सकते हैं। यह सीमा एक खाते के लिए है और इसमें साल भर की सभी जमा रकम शामिल होती है।
मान लीजिए कि आपने अप्रैल में ₹50,000 जमा किए और बाद में ₹60,000 और जमा कर दिए। अब तक कुल जमा ₹1.10 लाख हो गया। ऐसे में उसी वित्त वर्ष में आप अधिकतम ₹40,000 और जमा कर सकते हैं।
यदि किसी वित्त वर्ष में जमा की कुल रकम ₹1.5 लाख से ज्यादा हो जाती है, तो अतिरिक्त राशि पर योजना के नियमों के अनुसार ब्याज नहीं मिलता और उसे वापस किया जाना होता है।
क्या सुकन्या समृद्धि योजना में हर महीने पैसा जमा करना जरूरी है?
नहीं। इस योजना में हर महीने एक निश्चित रकम जमा करने की अनिवार्यता नहीं है। आप अपनी सुविधा के अनुसार एक बार में या अलग-अलग किस्तों में पैसा जमा कर सकते हैं।
उदाहरण के लिए, कोई व्यक्ति हर महीने ₹1,000 जमा कर सकता है, जबकि दूसरा व्यक्ति अपनी आमदनी के अनुसार साल में दो या तीन बार रकम जमा कर सकता है। जरूरी यह है कि वित्त वर्ष के दौरान न्यूनतम ₹250 जमा हो जाए और कुल जमा ₹1.5 लाख की सीमा के भीतर रहे।
इसलिए खाता खुलवाने के बाद अपनी आमदनी और जरूरी खर्चों को देखते हुए जमा करने की योजना बनाना बेहतर रहता है।
न्यूनतम रकम जमा नहीं की तो क्या होगा?
अगर किसी वित्त वर्ष में सुकन्या समृद्धि खाते में न्यूनतम ₹250 जमा नहीं किए जाते, तो खाता डिफॉल्ट यानी अनियमित खाते की श्रेणी में जा सकता है।
ऐसे खाते को योजना के नियमों के अनुसार नियमित कराया जा सकता है। इसके लिए प्रत्येक डिफॉल्ट वर्ष पर ₹50 का जुर्माना और उस वर्ष की न्यूनतम आवश्यक जमा रकम देनी होती है।
उदाहरण के लिए, यदि एक साल की न्यूनतम जमा छूट गई है, तो खाते को नियमित करने के लिए सामान्यतः ₹250 की न्यूनतम जमा के साथ ₹50 का जुर्माना देना होगा। यदि कई साल की जमा छूटी है, तो बकाया वर्षों के हिसाब से रकम बढ़ सकती है।
इसलिए खाते में हर वित्त वर्ष कम से कम ₹250 जमा करना न भूलें।
सुकन्या समृद्धि योजना में 2026 में कितना ब्याज मिल रहा है?
सुकन्या समृद्धि योजना पर अक्टूबर से दिसंबर 2026 की तिमाही में 8.2% सालाना ब्याज मिल रहा है। वित्त मंत्रालय ने इस अवधि के लिए छोटी बचत योजनाओं की ब्याज दरों में बदलाव नहीं किया है।
इस योजना में ब्याज सालाना चक्रवृद्धि आधार पर जोड़ा जाता है। इसका मतलब है कि समय के साथ जमा रकम पर मिलने वाला ब्याज भी खाते की कुल रकम का हिस्सा बनता है।
हालांकि, भविष्य में मिलने वाला कुल ब्याज इस बात पर निर्भर करेगा कि आपने कितनी रकम जमा की, किस समय जमा की और आगे के वर्षों में सरकार ब्याज दर में क्या बदलाव करती है। इसलिए किसी भी अनुमानित मैच्योरिटी रकम को निश्चित भुगतान नहीं समझना चाहिए।
सुकन्या समृद्धि योजना का खाता कितने साल में मैच्योर होता है?
इस योजना में खाता खोलने की तारीख से 21 साल पूरे होने पर खाता मैच्योर होता है। लेकिन इसमें पैसा जमा करने की अवधि 15 साल तक ही होती है।
इसका अर्थ है कि पहले 15 साल तक आप खाते में पैसा जमा कर सकते हैं। इसके बाद भी खाते में जमा रकम पर लागू नियमों के अनुसार ब्याज मिलता रहता है, जब तक खाता मैच्योर नहीं हो जाता।
यह योजना उन परिवारों के लिए उपयोगी हो सकती है जो बेटी की उच्च शिक्षा या भविष्य के दूसरे बड़े खर्चों के लिए लंबे समय तक बचत करना चाहते हैं।
सुकन्या समृद्धि योजना में खाता कौन खुलवा सकता है?
बेटी के माता-पिता या कानूनी अभिभावक उसके नाम पर यह खाता खुलवा सकते हैं। खाता खोलते समय बेटी की उम्र 10 साल से कम होनी चाहिए।
कुछ जरूरी नियम इस प्रकार हैं:
- एक बेटी के नाम पर केवल एक सुकन्या समृद्धि खाता खोला जा सकता है।
- सामान्य नियम के अनुसार, एक परिवार में अधिकतम दो बेटियों के लिए खाते खोले जा सकते हैं।
- जुड़वां या एक साथ जन्मी तीन बेटियों जैसी निर्धारित परिस्थितियों में नियमों के अनुसार अतिरिक्त खाते खोलने की अनुमति हो सकती है।
- खाता डाकघर या अधिकृत बैंक में खुलवाया जा सकता है।
खाता खुलवाने से पहले संबंधित डाकघर या बैंक से जरूरी दस्तावेजों और प्रक्रिया की पुष्टि कर लें।
सुकन्या समृद्धि योजना में पैसा जमा करने से पहले ये बातें जान लें
खाता खोलना ही पर्याप्त नहीं है। लंबे समय तक बचत जारी रखने के लिए योजना के नियमों को समझना भी जरूरी है।
- हर वित्त वर्ष कम से कम ₹250 जमा करें।
- साल भर की कुल जमा रकम ₹1.5 लाख से अधिक न होने दें।
- खाते की जमा अवधि और मैच्योरिटी की तारीख का ध्यान रखें।
- ब्याज दर की नई सरकारी घोषणा समय-समय पर जांचें।
- बेटी की उच्च शिक्षा के लिए आंशिक निकासी करनी हो, तो लागू उम्र और अन्य शर्तें समझें।
- खाते से जुड़े दस्तावेज और जमा की रसीदें संभालकर रखें।